KAPITALANLAGE FÜR STIFTUNGEN
Wie aktive Multi Asset-Fonds Kapitalmarktchancen erschließen, Risiken steuern und unterschiedliche Anlagerichtlinien abbilden können
Von Thomas Romig, Geschäftsführer und CIO Multi Asset, Assenagon
Festgeld vermittelt Sicherheit: Der Zins ist bekannt, Kursschwankungen sind nicht sichtbar. Für kurzfristig benötigte Mittel ist das sinnvoll. Eine Stiftung muss jedoch ihre Projekte finanzieren und die Kaufkraft und Ertragsfähigkeit ihres Vermögens erhalten. Dafür führt am Kapitalmarkt kaum ein Weg vorbei. Aktives Multi Asset-Management kann je nach den individuellen Bedürfnissen der Stiftung die Brücke bilden zwischen Rendite und Risiko-Management.
Festgeld hat im Stiftungsvermögen eine klare Funktion. Mittel, die für bereits beschlossene Projekte, laufende Kosten oder absehbare Auszahlungen benötigt werden, sollten verlässlich verfügbar sein und keinen unnötigen Kursschwankungen unterliegen. Eine Liquiditätsreserve schafft Handlungsfähigkeit und verhindert, dass Wertpapiere zu einem ungünstigen Zeitpunkt verkauft werden müssen. Problematisch wird Festgeld erst dann, wenn aus dem Liquiditätsbaustein die gesamte Anlagestrategie wird. Ein Portfolio, das nominal kaum an Wert verliert, aber nach Inflation, Kosten und Ausschüttungen an Kaufkraft einbüßt, kann den Stiftungszweck auf Dauer gefährden.
Warum der Kapitalmarkt für Stiftungen unverzichtbar ist
Der Kapitalmarkt eröffnet Zugang zu unterschiedlichen Quellen wirtschaftlicher Wertschöpfung. Aktien beteiligen die Stiftung an Gewinnen, Innovation und der Fähigkeit von Unternehmen, Preise langfristig an ein verändertes Umfeld anzupassen. Anleihen können planbare Zinszahlungen beisteuern. Kreditstrategien, Rohstoffe, Währungen und weitere liquide Anlageformen können zusätzliche Ertrags- und Diversifikationseffekte liefern.
Dieser Zugang hat einen Preis: Kapitalmarktanlagen schwanken und können Verluste verursachen. Für eine Stiftung ist deshalb nicht die Frage, ob sie jedes Risiko vermeiden kann. Die bessere Frage lautet, welche Risiken sie für den realen Vermögenserhalt tragen muss, welche sie tragen kann und wie diese Risiken miteinander kombiniert werden. Eine sehr vorsichtige Anlage kann ebenso unpassend sein wie eine zu hohe Aktienquote, nur zeigt sich ihr Risiko oft erst über viele Jahre in sinkender Kaufkraft.
ETFs sind gute Instrumente, aber noch keine Anlagestrategie
ETFs sind transparent, häufig kostengünstig und ermöglichen einen breiten Zugang zu einzelnen Märkten. Ein ETF beantwortet jedoch nur die Frage, wie ein bestimmter Index abgebildet wird. Er beantwortet nicht, welcher Markt heute welches Gewicht erhalten sollte, welche Aktienquote zur Stiftung passt oder wann ein Zinsrisiko zu groß geworden ist.
Auch ein ausschließlich aus ETFs bestehendes Portfolio muss aktiv entworfen und überwacht werden. Jemand muss die strategische Aktien- und Anleihequote festlegen, Rebalancing-Regeln definieren, Liquidität steuern und auf Veränderungen der Anlagerichtlinie reagieren. Passive Produkte nehmen diese Entscheidungen nicht ab. Zudem übernimmt ein indexnahes Portfolio die Konzentrationen des zugrunde liegenden Marktes – unabhängig davon, ob diese aus Risikosicht gerade attraktiv sind.
Demgegenüber erfüllt aktives Multi Asset-Management zwei Funktionen: Als Portfolio-Baustein ergänzt es bestehende Aktien-, Anleihe- oder Immobilienanlagen um weitere Ertragsquellen und professionelle Risikosteuerung. Wird die laufende Allokationsentscheidung delegiert, übernimmt das Fonds-Management die aktive Asset-Allokation und steuert Aktien- und Anleihequoten sowie weitere Anlageklassen innerhalb eines definierten Risikorahmens. Multi Asset lässt sich damit modular in ein vorhandenes Stiftungsportfolio integrieren oder als zentraler Baustein der aktiven Asset-Allokation einsetzen.
Aktives Management heißt: Aktien- und Anleihequoten bewegen
Ein Multi Asset-Fonds ist nicht schon deshalb aktiv, weil er Aktien und Anleihen enthält. Der Mehrwert entsteht, wenn das Fonds-Management ihre Gewichtung tatsächlich an Bewertungen, Konjunktur, Zinsen, Inflation, Marktliquidität und die Vergütung für übernommene Risiken anpasst. Eine dauerhaft unveränderte Mischung kann in ruhigen Zeiten funktionieren. Sie ignoriert jedoch, dass dieselbe Aktien- oder Anleihequote in unterschiedlichen Marktphasen ein völlig anderes Risiko darstellen kann.
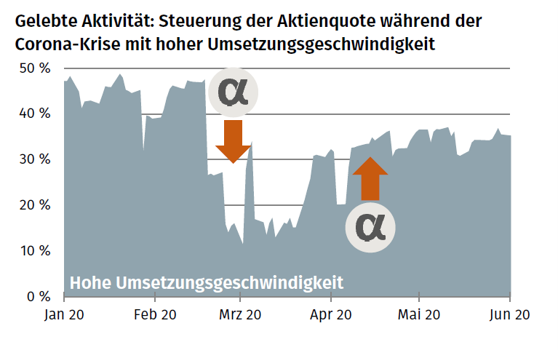
Aktive Steuerung der Aktienquote beim Assenagon Multi Asset Conservative: Im Februar 2020 wurde die Aktiequote frühzeitig und schnell bis auf ca. 10 Prozent reduziert und so der Kursverlust für Anleger maßgeblich abgefedert. Nach dem Einschreiten der Zentralbanken wurde die Aktienquote Ende März 2020 bewusst und zügig wieder erhöht.
Bei solidem Wachstum können Aktien und Kreditrisiken stärker gewichtet werden. Trüben sich Gewinnperspektiven ein, lässt sich die Aktienquote reduzieren und die Qualität im Anleiheportfolio erhöhen. Steigen Inflation und Zinsen, können kürzere Laufzeiten die Zinssensitivität senken. In Stressphasen gewinnen Liquidität, Absicherungen und eine geringere Gesamtrisikoposition an Bedeutung.
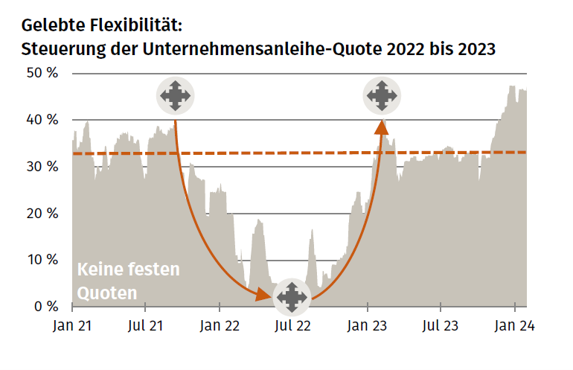
In der zweiten Jahreshälfte 2022 hat das Portfoliomanagement beim Assenagon Multi Asset Conservative die Anleihequote bis auf fast 0 Prozent abgesenkt und erst gegen Jahresende 2022 bei deutlich höheren laufenden Renditen wieder aufgebaut. Auch unter bestimmten Inflationsparadigmen kann es sich lohnen, auf Anleihen vollständig zu verzichten.
Diversifikation muss über Aktien und Anleihen hinausgehen
Aktien und Anleihen können zeitweise von denselben Faktoren belastet werden, etwa von einem unerwarteten Inflations- oder Zinsschub. Ein moderner Multi Asset-Ansatz verteilt Risiken deshalb zusätzlich über Regionen, Sektoren, Währungen, Rohstoffe, Volatilitätsstrategien und möglichst eigenständige Investmentthemen.
Der von uns verfolgte Ansatz sucht deshalb bewusst auch abseits großer Indexgewichte nach Ertragsquellen. Dazu können breite Marktpositionen ebenso gehören wie ausgewählte Schwellen- und Frontiermärkte, Biotechnologie oder antizyklische Value-Themen. Im ausgewogenen Portfolio werden derzeit mehr als 40 selektierte Investmentthemen gebündelt, so vermeiden wir Einzeltitelrisiken. Die Zahl allein ist jedoch kein Qualitätsmerkmal. Entscheidend ist, dass unterschiedliche wirtschaftliche Treiber zusammenwirken und ihre Gewichte aktiv gesteuert werden.
Ein Prozess, drei Risikoprofile
Risikobudget, Liquiditätsbedarf und vorhandene Anlagen unterscheiden sich von Stiftung zu Stiftung. Unsere Fondsfamilie bildet deshalb drei Profile ab: Der Assenagon I Multi Asset Conservative strebt langfristig eine Fondspreisvolatilität von 3 bis 6 Prozent an und erzielte über sieben Jahre eine jährliche Rendite von rund 7 Prozent. der Assenagon I Multi Asset Balanced 5 bis 9 Prozent und erreichte über drei Jahre eine Rendite von knapp 13 Prozent p. a.. Für renditeorientiertere Anleger ergänzt der Assenagon I Multi Asset Opportunities 8 bis 20 Prozent. Es handelt sich um Zielbandbreiten, nicht um garantierte Grenzen.
Alle Strategien folgen demselben globalen, aktiven und nicht an einer starren Benchmark ausgerichteten Prozess. Sie unterscheiden sich vor allem in Risikorahmen und möglicher Aktienquote. Für planbare Mittelzuflüsse stehen monatlich und jährlich ausschüttende Anteilsklassen zur Verfügung, darunter spezielle Stiftungsanteilsklassen, die auf den regelmäßigen Finanzierungsbedarf von Stiftungen ausgerichtet sind, mit geplanten jährlichen Ausschüttungen zwischen 4 und 5 Prozent. So lässt sich die Strategie passend zur Anlagerichtlinie auswählen – und nicht umgekehrt.
Die Anlagerichtlinie setzt den Rahmen
Vor der Fondsauswahl sollte das Stiftungsgremium klären: Wie viel Liquidität wird benötigt? Welche zwischenzeitliche Wertminderung ist tragbar? Welche Ausschüttungen braucht der Stiftungszweck? Die Antworten gehören in die Anlagerichtlinie. Bandbreiten sind meist zweckmäßiger als starre Quoten: Sie setzen Grenzen und ermöglichen Anpassungen an veränderte Märkte.
| Zum Autor Thomas Romig ist Geschäftsführer und CIO Multi Asset bei Assenagon. Er verantwortet gemeinsam mit seinem Team die globalen, aktiv gemanagten Multi Asset-Strategien des Hauses. |